
¿IVA de 7% para pequeños negocios? Así funcionaría la propuesta para 2027
México podría introducir en 2027 una nueva forma de calcular el IVA para pequeños negocios y contribuyentes inscritos en el Régimen Simplificado de Confianza. La propuesta permitiría pagar al SAT una tasa efectiva de 7% sobre los ingresos cobrados, pero no significa que el IVA que pagan los consumidores vaya a bajar del actual 16%.
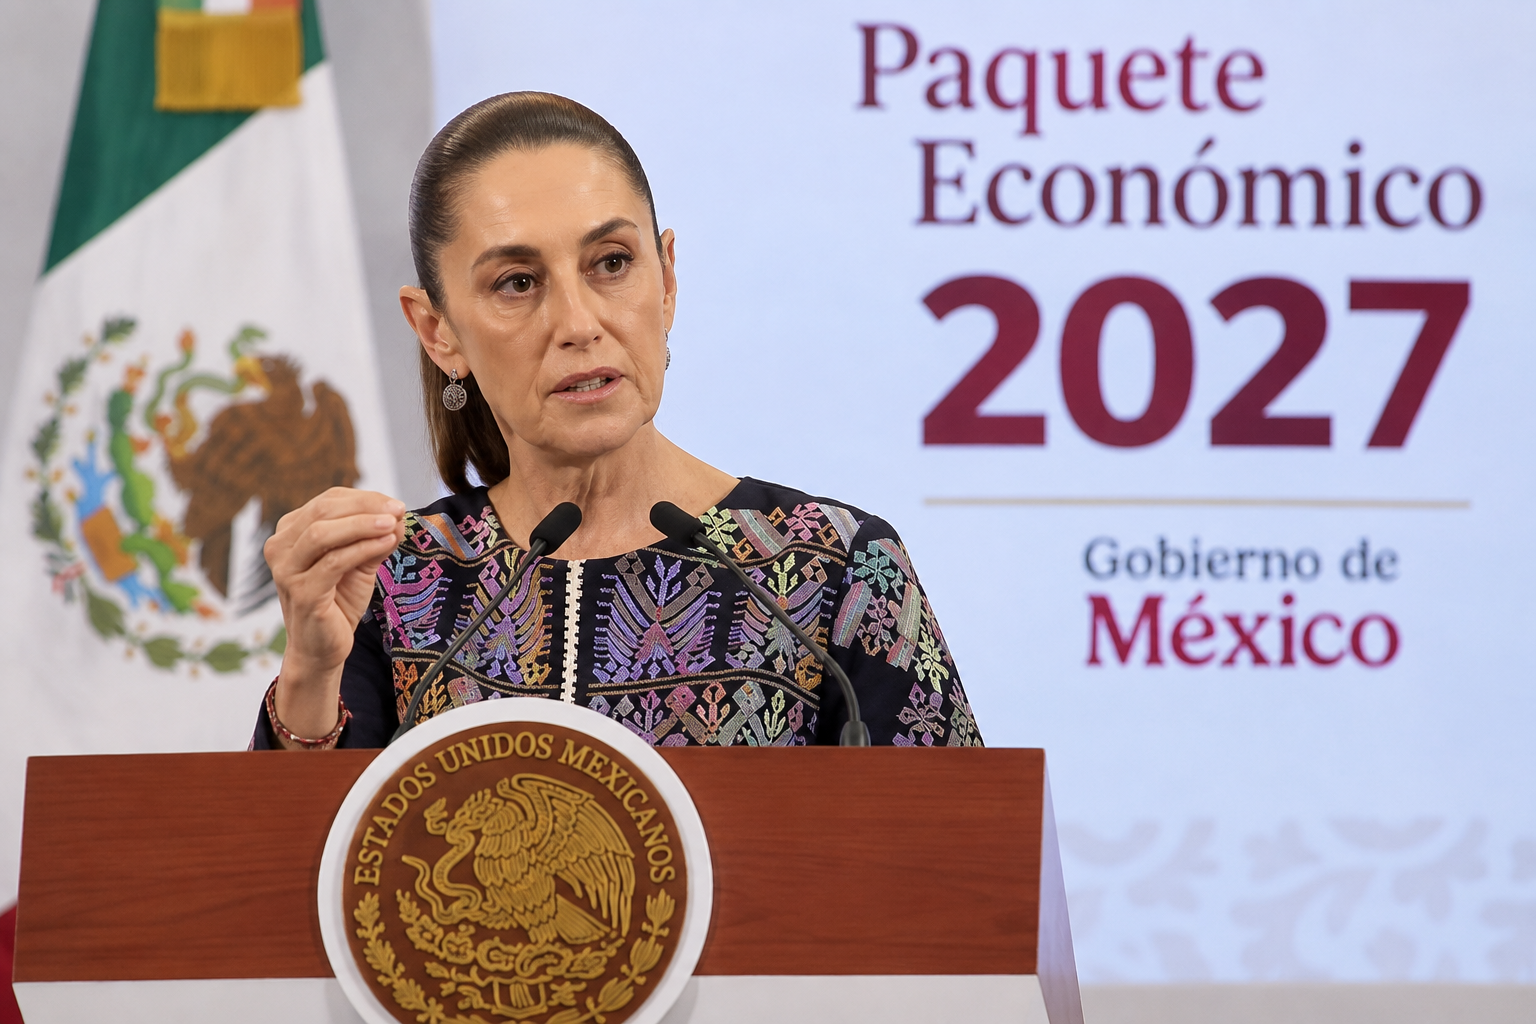
La medida forma parte del Paquete Económico 2027 presentado por el gobierno federal y fue explicada públicamente por la presidenta Claudia Sheinbaum y el titular del Servicio de Administración Tributaria, Antonio Martínez Dagnino, durante la conferencia presidencial del 10 de septiembre.
¿Entonces el IVA bajaría de 16% a 7%?
No.
Ese es el principal punto que puede generar confusión en publicaciones de redes sociales.
Si una operación actualmente está gravada con IVA de 16%, el contribuyente seguiría trasladando esa tasa al cliente. Lo que cambiaría sería la cantidad que determinados contribuyentes del RESICO tendrían que entregar al SAT bajo el esquema simplificado.
Por ejemplo, una empresa que facture:
$100,000 de servicio + $16,000 de IVA
seguiría cobrando al cliente $116,000.
Si eligiera el nuevo esquema, el cálculo simplificado del IVA sería de 7% sobre los $100,000 cobrados, es decir:
$7,000 de IVA a pagar bajo la nueva modalidad.
La diferencia no significa que el cliente haya pagado IVA de 7%; el CFDI seguiría reflejando la tasa aplicable conforme a la Ley del IVA.
¿Quién podría utilizarlo?
La propuesta está dirigida a contribuyentes que tributen en el Régimen Simplificado de Confianza, RESICO, tanto personas físicas como determinadas personas morales.
El Paquete Económico también propone ampliar los límites para permanecer en este régimen.
Para personas físicas, el límite anual pasaría de 3.5 millones a 5 millones de pesos.
Para personas morales, aumentaría de 35 millones a 50 millones de pesos anuales.
La intención declarada por el gobierno es incorporar a más micro y pequeñas empresas al régimen y reducir la carga administrativa relacionada con el cumplimiento fiscal.
El 7% sería opcional
El nuevo sistema no sería obligatorio.
Cada contribuyente podría decidir si utiliza el esquema simplificado o mantiene el cálculo tradicional del IVA.
Durante la conferencia presidencial, Antonio Martínez Dagnino explicó que habría personas para quienes resultaría preferible continuar realizando su contabilidad y acreditando el IVA de sus gastos.
Esta diferencia es importante porque el nuevo esquema tendría una condición significativa.
Quien elija el 7% perdería el IVA acreditable
Actualmente, un negocio puede restar del IVA que cobra a sus clientes el IVA que pagó en determinadas compras, gastos e inversiones.
Con la nueva opción, ese acreditamiento desaparecería.
La iniciativa establece que quienes opten por la tasa efectiva de 7% no podrían acreditar el IVA que les hayan trasladado sus proveedores ni el pagado en importaciones.
Por ello, no necesariamente resultaría conveniente para todos los negocios.
Una empresa de servicios con pocos gastos gravados podría obtener una ventaja importante.
En cambio, una empresa que compre mercancía, maquinaria, equipos o insumos constantemente podría encontrar más conveniente continuar con el sistema tradicional, porque actualmente recupera parte del IVA pagado en esas compras.
Menos declaraciones y menos contabilidad
Uno de los principales objetivos de la propuesta es simplificar el cumplimiento tributario.
Actualmente, contribuyentes del RESICO pueden tener que presentar por separado declaraciones relacionadas con ISR e IVA.
El SAT plantea avanzar hacia una sola declaración para ambos impuestos, reduciendo el número de formularios y trámites.
Para determinadas personas físicas que elijan el nuevo esquema, la iniciativa también contempla reducir obligaciones de contabilidad siempre que mantengan sus comprobantes fiscales digitales.
El gobierno sostiene que estas medidas podrían facilitar la incorporación de pequeños negocios a la formalidad.
El ISR no desaparecería
La tasa del 7% corresponde únicamente al IVA.
Los contribuyentes del RESICO seguirían pagando también Impuesto Sobre la Renta, cuyas tasas para personas físicas pueden llegar actualmente hasta 2.5% dentro de este régimen.
Martínez Dagnino aclaró durante la conferencia que el ISR continuaría calculándose de manera independiente, aunque la intención es integrar ambos pagos dentro de un mismo procedimiento administrativo.
Por lo tanto, tampoco sería correcto afirmar que los pequeños negocios simplemente “pagarán 7% al SAT” y ya no tendrán otras obligaciones fiscales.
¿Ya está aprobado?
No.
La medida aparece dentro de la iniciativa de Ley de Ingresos de la Federación para 2027 y todavía debe pasar por el proceso legislativo en el Congreso.
El texto puede modificarse antes de su aprobación definitiva.
Si se aprueba en los términos propuestos, comenzaría a aplicarse durante 2027.
Una simplificación, no una reducción general de impuestos
El anuncio ha generado titulares que hablan de un “IVA de 7%”, pero esa expresión puede llevar a una conclusión equivocada.
México no está proponiendo reducir el IVA general de 16% a 7%.
Lo que plantea el gobierno es una nueva forma opcional de determinar cuánto IVA entrega al SAT un contribuyente del RESICO.
Para algunos pequeños negocios podría representar menos trámites e incluso un pago fiscal menor. Para otros, especialmente aquellos con muchos gastos e inversiones gravadas con IVA, podría resultar menos conveniente debido a la pérdida del acreditamiento.
La clave estará en comparar ambos sistemas antes de tomar una decisión: 7% directo sobre lo cobrado, sin IVA acreditable, o mantener el esquema tradicional de IVA causado menos IVA pagado en gastos.